A crise do Habib's não começou com uma dívida de R$ 265 milhões
Em agosto de 2026, o Grupo Gennius, controlador do Habib's, Ragazzo e Tendall Grill, entrou em recuperação judicial com R$ 265,2 milhões em dívidas declaradas.
São 119 lojas Habib's, 26 unidades Ragazzo, seis churrascarias, além de empresas operacionais, franqueadoras e holdings. Aproximadamente 67% do passivo sujeito à recuperação está concentrado em instituições financeiras.
A explicação apresentada pelo próprio grupo cita a pandemia, a mudança dos hábitos de consumo com o avanço do delivery e juros elevados, que aumentaram o custo da dívida.
Mas acho insuficiente para entender o que aconteceu, porque a pandemia atingiu praticamente todo o foodservice. Juros altos afetam milhares de empresas e o delivery não apareceu ontem.
Então por que essas mudanças atingiram de forma tão profunda um negócio que passou décadas sendo extremamente eficiente?
O Habib's vendia uma equação econômica para além da Esfiha
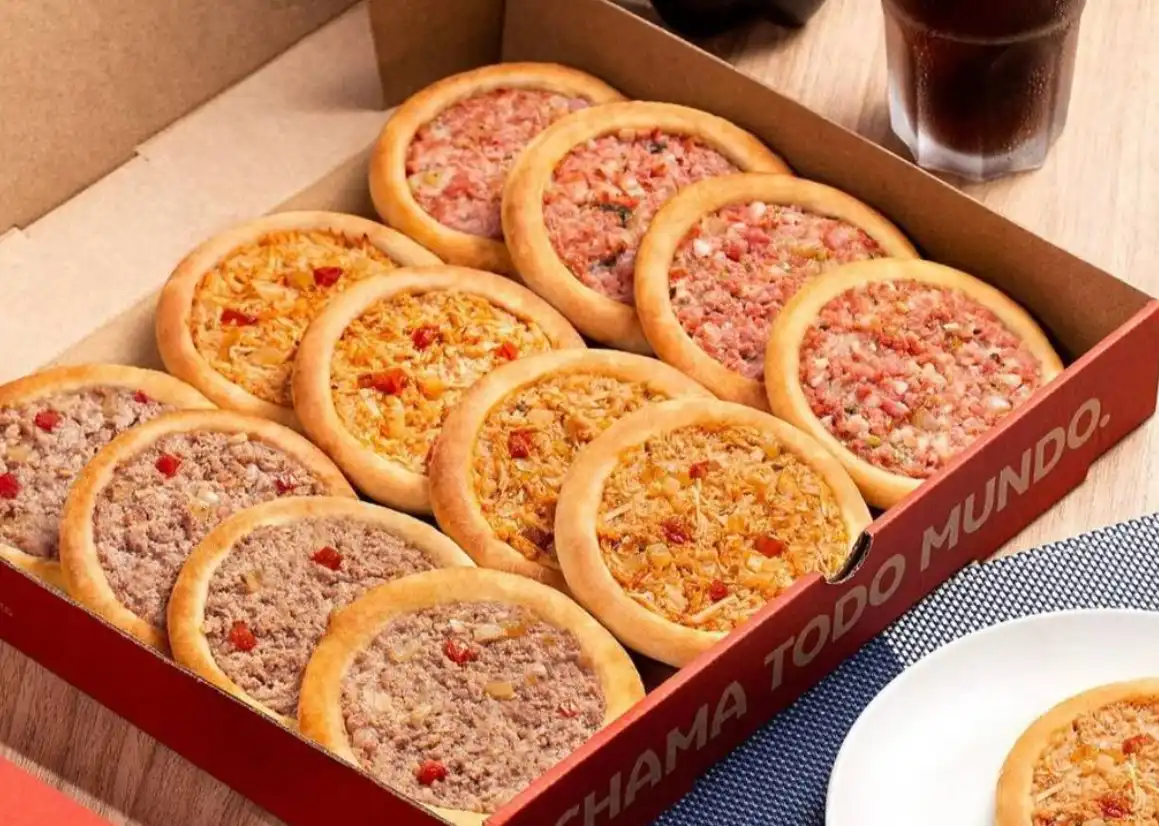
A história do Habib's é uma das mais interessantes do foodservice brasileiro porque sua vantagem nunca esteve apenas na comida árabe. Alberto Saraiva construiu o negócio em torno de uma ideia muito clara: ligar preço baixo para gerar volume e permitir escala, que sustenta o preço baixo no final da conta.
O próprio fundador resumiu essa filosofia, ao contar sua trajetória, como a busca por vender grandes volumes com preços muito menores. Anos depois, já com centenas de lojas, continuava defendendo a mesma lógica.
Só que vender barato exige uma operação muito eficiente, por isso, o Habib's não se limitou a abrir restaurantes e escolheu verticalizar a cadeia.
Passou a produzir internamente itens como pães, queijos, sorvetes, massas e sobremesas. Criou centrais de produção, estruturas administrativas, treinamento, logística e suporte aos franqueados. Em 2016, a própria empresa informou possuir 12 centrais de produção dedicadas às redes Habib's e Ragazzo.
Essa verticalização funcionou.
O problema é que uma máquina construída para volume precisa continuar recebendo volume
Aqui começa a parte mais interessante da crise: essa verticalização é uma vantagem enorme quando existe escala suficiente para ocupá-la, mas seu ponto forte é também o calcanhar de aquiles.
Quando o volume cai, a mesma estrutura que ajudava a reduzir o custo unitário pode começar a pesar. Em entrevista de 2024, Alberto Saraiva citava justamente a combinação de preço, variedade e experiência com playground, bebidas, sobremesas e um cardápio amplo como parte da vantagem competitiva da rede.
O delivery mudou a produtividade do ativo.
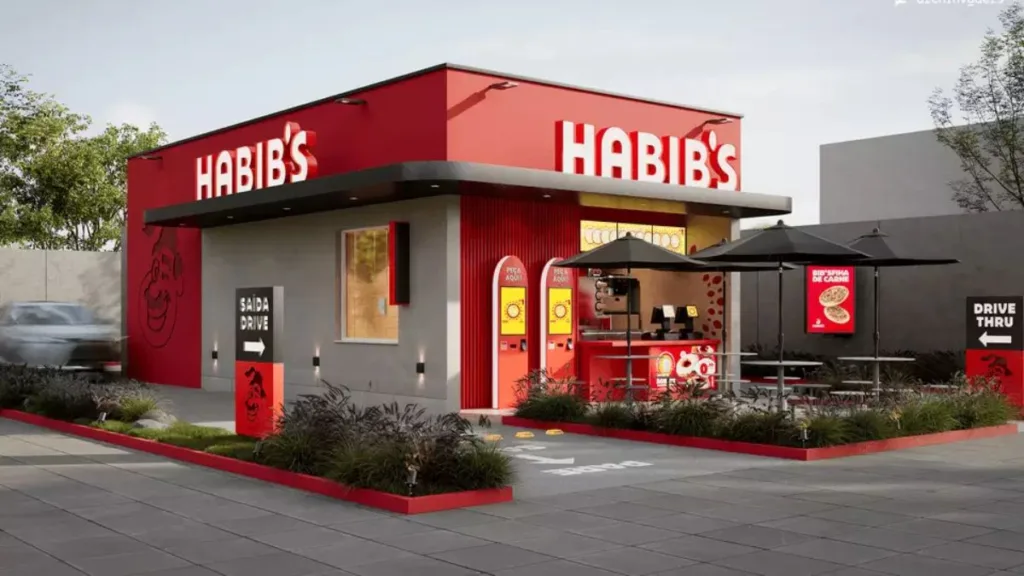
Quando se diz que os aplicativos de delivery prejudicaram o Habib's, existe o risco de simplificar demais, já que o problema não é simplesmente o cliente pedir comida pelo celular.
Uma loja grande foi projetada para monetizar presença: quando o cliente entra, ocupa uma mesa, leva a família e utiliza uma estrutura que já está sendo paga. Mas quando parte relevante desse consumo migra para fora do salão, o restaurante pode continuar vendendo comida, mas o papel econômico daquele imóvel muda.
O próprio pedido de recuperação descreve um descompasso entre investimentos realizados em lojas voltadas a grandes centros de aglomeração e a receita obtida após a pandemia. Que fique claro, o delivery não substitui necessariamente faturamento de salão na mesma qualidade econômica, existem embalagem, comissão, logística e outra dinâmica de ticket e mix.
Enquanto isso, aluguel, manutenção, estrutura física e parte dos custos da unidade continuam existindo. A loja pode continuar vendendo e, mesmo assim, produzir menos retorno sobre o capital empregado.
É por isso que olhar apenas para faturamento pode esconder o problema.
O preço baixo também ficou mais difícil de defender
Durante décadas, o Habib's construiu parte enorme de sua marca em cima de acessibilidade, mas existe uma diferença entre ter preço competitivo e depender estruturalmente de preço baixo para gerar tráfego.
Quando a operação encarece, a empresa tem três caminhos básicos: aumentar preço, ganhar produtividade ou aceitar margem menor.
Para uma marca cuja identidade foi construída em torno de preço, o primeiro caminho é particularmente delicado. Se aumenta demais, enfraquece a promessa.
Se segura preço, comprime margem. Se tenta compensar exclusivamente com volume, precisa garantir que o volume continue existindo.
É uma equação que fica ainda mais difícil quando o consumidor tem dezenas de alternativas disponíveis na mesma tela.
O próprio Habib's continuava defendendo preço e variedade como seus grandes diferenciais em 2024. Não considero isso um erro, mas não é certo imaginar que a mesma fórmula econômica que sustentou essa promessa durante décadas continuaria funcionando sem adaptação num cenário completamente novo e sem precedentes.
O Grupo Gennius afirma que a elevação da Selic aumentou significativamente o custo de captação e rolagem de suas obrigações. Cerca de R$ 177,5 milhões dos R$ 265,2 milhões declarados na recuperação estão nas mãos de seis instituições financeiras.
Mas juros altos, sozinhos, não explicam tudo. Quando a margem aperta e os ativos produzem menos, o mesmo serviço da dívida passa a consumir uma parcela muito maior do resultado.
É por isso que eu não vejo os R$ 265 milhões como a origem da crise.
O que fazer agora?
A recuperação judicial compra tempo. A Justiça suspendeu cobranças e execuções sujeitas ao processo, enquanto o grupo terá de apresentar e negociar seu plano de recuperação. As operações continuam funcionando, segundo a companhia.
Para usar esse tempo da forma correta, o primeiro passo é o redimensionamento da rede física.
Não simplesmente fechar lojas ruins, mas separar unidades por função econômica: experiência, conveniência, delivery, drive-thru, shopping e formatos compactos. Cada formato precisa ter uma estrutura de custos compatível com a ocasião que atende.
Segundo, produtividade do cardápio. Para isso, deve-se identificar quais produtos geram tráfego, quais geram margem, quais aumentam ticket e quais apenas acrescentam complexidade.
Terceiro, revisão da verticalização. Não para desmontá-la indiscriminadamente, mas para saber quais ativos continuam criando vantagem econômica e quais precisam de maior utilização ou eventualmente outra solução estrutural.
Quarto, e talvez o mais importante, parar de tratar crescimento como quantidade de lojas. O indicador central deveria ser retorno sobre o capital de cada formato. Uma unidade menor que produz mais caixa sobre cada real investido pode ser muito mais valiosa do que uma grande loja com faturamento impressionante.
O Habib's não precisa abandonar aquilo que fez a marca grande: preço, escala, variedade e verticalização ainda podem ser vantagens.
Às vezes, o trabalho mais difícil de uma empresa com quase quatro décadas é entender qual parte da fórmula antiga ainda cria valor e qual parte virou custo.